
Perfil A
Nome limpo, crédito travado
Sem restritivos, e mesmo assim o crédito não sai. O gargalo costuma estar no rating, no comprometimento de renda, no relacionamento bancário ou no CNAE.
Diagnóstico, melhoria de rating e posicionamento.
Reestruturação de crédito empresarial
O banco não julga a sua história: ele calcula. E quase nunca explica a conta. A Lothem mostra o que está travando a sua empresa e reorganiza cada peça, pela via legítima, até ela ficar preparada para o crédito.
Não prometemos crédito. Prometemos que a sua empresa vai estar preparada para a possibilidade.
O problema
É a parte mais cara do processo: o empresário sai do banco sem saber o que corrigir. Aí tenta de novo, no mesmo banco, do mesmo jeito, e ouve o mesmo “não”.
Na maioria dos casos não é. Ou não é só isso. Empresa com nome limpo também toma “não”, e por motivos que ninguém explica no balcão.
Pode ser o comprometimento de renda, o rating, o CNAE, o Registrato ou a falta de relacionamento bancário. Sem diagnóstico, qualquer ação é tiro no escuro.
Documento montado, renda criada, laranja. Isso não é atalho: é o caminho que vira processo criminal. A pergunta certa é se estão fazendo sua empresa parecer melhor, ou ficar melhor de verdade.
“Crédito não é sobre estar limpo ou sujo. É sobre estar elegível, e elegibilidade se constrói, na ordem certa, com quem conhece o caminho.”
O método Lothem
Cada fase prepara a seguinte. Pular ou inverter desperdiça tempo e dinheiro. É por isso que ação solta não resolve.
Fase 1
Enxergar com clareza onde a empresa está nos 6 fatores de elegibilidade e descobrir o gargalo real. Sem isso, o resto é chute.
Veredito claro, gargalo principal e roteiro do que vem depois.
Fase 2
Arrumar a casa: regularizar pendências, corrigir cadastro, adequar a estrutura e acertar a situação fiscal. Tudo pela via legítima.
Cada ação na ordem que destrava a próxima.
Fase 3
Fortalecer o que joga a favor, construir relacionamento bancário e apresentar a empresa na hora certa, para o produto certo.
A empresa chega ao banco preparada, não improvisada.
Para quem é
Atendemos MEI, ME, EPP e LTDA, de quem fatura R$ 80 mil por ano a quem fatura vários milhões. Dois perfis chegam até nós:
Perfil A
Sem restritivos, e mesmo assim o crédito não sai. O gargalo costuma estar no rating, no comprometimento de renda, no relacionamento bancário ou no CNAE.
Diagnóstico, melhoria de rating e posicionamento.
Perfil B
Empresa negativada, rating ruim, pendências no Bacen e no Registrato, com urgência de capital para não parar.
Pacote completo: diagnóstico, regularização, rating, Bacen e posicionamento.
Recusamos o caso, sem negociação, em três situações: quem quer crédito para dar calote, quem insiste em documento montado ou renda criada, e quem procura “aprovação garantida”. Não é o nosso trabalho. Não é o nosso cliente.
Linhas de crédito para empresas
Escolha o porte e veja quais programas foram desenhados para aquele perfil. Serve para você entender o terreno antes da conversa — a elegibilidade a cada um deles é o que o diagnóstico apura.
As 5 principais linhas, de todos os portes.
Programa público
Até R$ 21 mil
por operação
Para quem: Empreendedores informais, MEI e ME com faturamento de até R$ 360 mil por ano.
Para que serve: Primeiro capital de trabalho de quem está começando ou opera em escala pequena.
Programa público
Até R$ 250 mil
limitado a 50% do faturamento bruto do ano anterior
Para quem: MEI, microempresa e empresa de pequeno porte.
Para que serve: Capital de giro com garantia da União, para quem já tem faturamento comprovado.
Programa público
Até R$ 2 milhões
por banco emissor
Para quem: MEI, ME, EPP e médias empresas.
Para que serve: Crédito rotativo para comprar insumos, equipamentos e maquinário. Não sai em dinheiro.
Programa público
Até R$ 10 milhões
conforme o enquadramento no fundo garantidor
Para quem: Empresas de pequeno porte, médias e grandes.
Para que serve: Operações maiores, com o fundo garantidor cobrindo parte do risco do banco.
Crédito privado
De R$ 100 mil a mais de R$ 20 milhões
varia com garantias, faturamento e relacionamento
Para quem: LTDA, S.A. e EPPs com bom histórico bancário.
Para que serve: Fôlego de caixa negociado direto com o banco, sem programa público envolvido.
Esses valores são o teto do programa, não uma previsão do seu caso.
Nenhum número aqui significa crédito disponível para a sua empresa. Cada banco analisa faturamento, garantias, histórico e risco antes de decidir, e a decisão é sempre dele. O trabalho da Lothem é deixar a empresa organizada e preparada para essa análise.
Referência: BNDES, Ministério da Fazenda e Sebrae. Dados de agosto de 2026: programas públicos mudam regras e limites com frequência, confirme sempre na fonte oficial. Programa Acredita (Governo Federal)
Quem conduz
A Lothem foi fundada por Ivan Silvestre e Rebeca Macedo, em Sumaré (SP). Trabalhamos com um método próprio de avaliação dos 6 fatores de elegibilidade, construído com casos reais, e um modelo de cobrança que só faz sentido se a empresa avançar de verdade.
Mais de 70 empresários, em todo o Brasil, já passaram pelo método Lothem para ficar elegíveis a crédito.
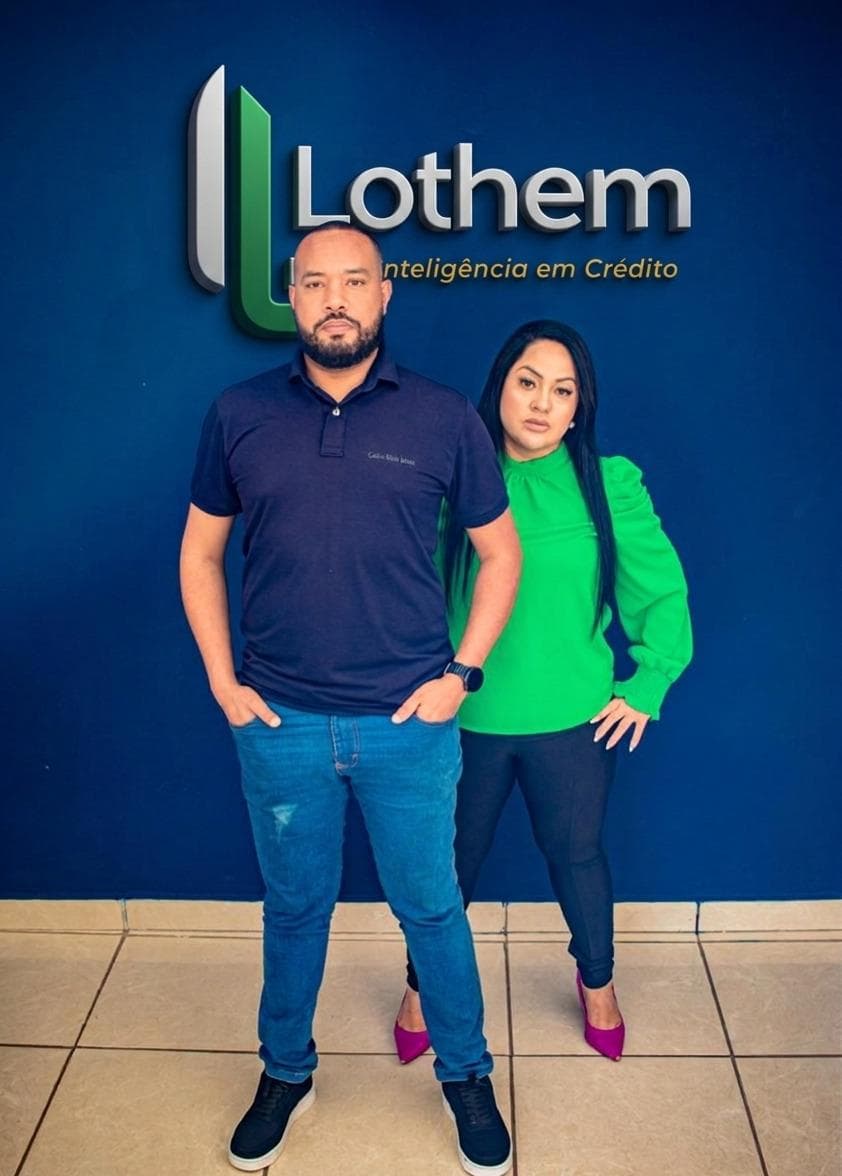
Sócio-fundador
Ivan é engenheiro de automação e programador, com 15 anos de casa na área de tecnologia. Aos 35 anos, decidiu virar a chave: sempre quis empreender e sempre quis ajudar gente, mas nunca tinha juntado coragem para os dois ao mesmo tempo. A Lothem é esse sonho colocado em prática.
Sócia-fundadora
Rebeca é mãe de três meninos e tem mais de 17 anos de vendas nas costas, incluindo passagem como gerente em uma fintech, coordenando equipe. Aos 39 anos, decidiu tocar o próprio negócio: ajudar gente, com o mesmo motivo de sempre, dar um futuro melhor para os filhos.
Se o caminho é longo, a gente diz que é longo. Ninguém sai daqui com expectativa inflada.
O caminho legítimo é o único que percorremos. Sem exceção, sem zona cinzenta.
Parte da nossa remuneração está atrelada ao crédito que a empresa efetivamente conseguir.
Você não é incapaz. Só não teve acesso à informação certa. É assim que a gente conversa.
Perguntas diretas
Não. E desconfie de quem garantir. A decisão é sempre do banco. O que garantimos é que a sua empresa vai chegar organizada, com o gargalo tratado e no melhor posicionamento possível.
Depende do que o diagnóstico encontrar. Empresa com pendência antiga no Bacen leva mais tempo que empresa só com cadastro desatualizado. No fim do diagnóstico você recebe o prazo realista do seu caso, não um número inventado para fechar contrato.
Dá. A regularização de restritivos é parte do trabalho, feita na ordem que mais destrava. Só não é mágica: é um processo técnico, com prazo e com etapas.
Nunca. Documento montado, balanço inflado, nota fria e laranja não entram aqui. Quem traz isso tem o caso recusado. Trabalhamos com a realidade da empresa, organizada e comprovada.
Um valor fixo pela consultoria, cobrado na entrada, mais um percentual sobre o êxito — calculado em cima do crédito que a empresa efetivamente conseguir. O valor exato depende do escopo e sai na conversa, depois do diagnóstico.
Não. O trabalho é feito à distância, com reuniões e troca de documentos por canal digital. Atendemos empresas em todo o Brasil.
Comece pelo diagnóstico: é ele que mostra onde a sua empresa está hoje nos 6 fatores e qual é o gargalo que precisa cair primeiro.